Tarjetas
Emisores de tarjetas de servicios, crédito no bancario, prepago, vales y monederos.
Vigila en una misma plataforma los dos umbrales de la Fracción II: tarjetas de crédito y servicios (805 y 1,285 UMA) y tarjetas prepagadas, vales, cupones y monederos electrónicos (645 UMA), con ingesta por API y XML validado.
- Fundamento
- Art. 17, fracción II
- Umbral de identificación
- 805 UMA ($94,435 MXN) crédito · 645 UMA ($75,665 MXN) prepago/vales
- Umbral de aviso
- 1,285 UMA ($150,743 MXN) crédito · 645 UMA ($75,665 MXN) prepago/vales
- Regla multi-producto (Fracc. II)
- 2 umbrales simultáneos por producto
CABINA REGULATORIA INTERACTIVA
Simula el Cumplimiento PLD para tu Actividad
Cálculo en tiempo real con la UMA oficial 2026 ($117.31 MXN), umbrales del Art. 17 y topes de efectivo del Art. 32.
Art. 17 LFPIORPI
Tarjetas de servicios, prepago comercial y monederos electrónicos con conciliación por emisor.
1,285 UMA ($150,743 MXN)
Umbral de identificación: 645 UMA prepago / 805 crédito
3,210 UMA ($376,565 MXN)
Superar este importe en efectivo es causal de infracción grave conforme al Art. 53.
Anexo 2
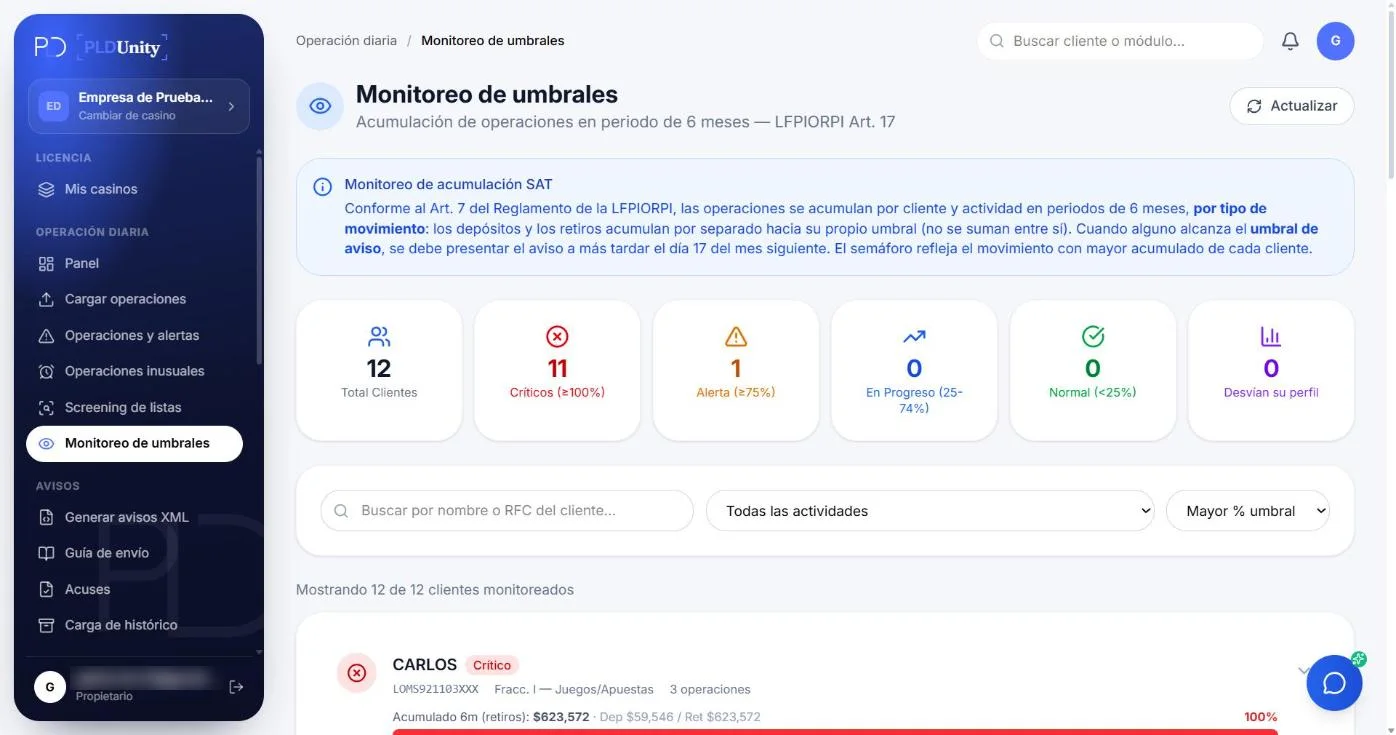
Monitoreo masivo de saldos y dispersión
CARACTERÍSTICAS CLAVE PARA TU GIRO
Cómo te ayuda PLDUnity
- 01Función
Doble umbral simultáneo por subproducto (Fracción II)
Configura y separa en la misma empresa tarjetas de crédito/servicios (ID 805 UMA / Aviso 1,285 UMA) y prepago/vales/monederos (ID y Aviso desde 645 UMA).
- 02Función
Acumulación semestral por titular o empresa contratante
Suma cargas, recargas, abonos y consumos por tarjetahabiente o cliente corporativo en periodos móviles de 6 meses con conversión automática a la UMA vigente.
- 03Función
Onboarding KYC digital para titulares y empresas
Integra el expediente por enlace remoto con lectura IA de INE, acta constitutiva, poderes, Constancia de Situación Fiscal y Beneficiario Controlador sin frenar la colocación.
- 04Función
Conexión por API o carga inteligente con IA
Conecta tu procesador o core emisor mediante API REST con llaves de idempotencia o sube tus reportes mensuales para que la IA reconozca las columnas automáticamente.
- 05Función
Screening en 7 fuentes oficiales y casos de 24 horas
Coteja por cliente o por lotes tu base de tarjetahabientes y clientes corporativos contra SAT 69-B, OFAC, ONU, PEP, FBI y OFSI, abriendo caso de 24h ante coincidencias críticas.
- 06Función
Generación XML de los sub-esquemas de la Fracción II
Descarga el XML validado contra el esquema XSD específico del SAT para tarjetas de servicio/crédito, prepagadas o vales antes del día 17 y conserva acuses 10 años con SHA-256.
FLUJO OPERATIVO CONECTADO
Cómo opera PLDUnity de punta a punta en tu giro
Un solo flujo conectado para emisiones, cargas, recargas, consumos y abonos, sin volver a capturar datos entre hojas de cálculo ni sistemas separados.
- 01KYC y Beneficiario Controlador
Identifica a cada tarjetahabiente o empresa contratante
Vincula al titular o a la empresa corporativa que contrata tarjetas o vales mediante un enlace digital KYC: lectura automática con IA de INE, acta constitutiva, constancia fiscal y Beneficiario Controlador.
- 02Motor UMA y Art. 32
Captura, acumula y vigila topes de efectivo
Conecta tu procesador o core de tarjetas por API o carga layouts mensuales. PLDUnity separa automáticamente los productos de crédito/servicios (805 / 1,285 UMA) de los de prepago/vales/monederos (645 UMA).
- 037 Fuentes + EBR 2027
Screening de listas y grado de riesgo EBR
Ejecuta el cotejo por cliente o por lotes de titulares y representantes legales contra las 7 fuentes de listas de sanciones y evalúa el riesgo EBR considerando volumen de recargas, dispersión y giro del cliente.
- 04XSD SAT + Bóveda 10 Años
Aviso XML validado y evidencia SHA-256
Emite el XML oficial de la Fracción II para cada subproducto, validado contra el XSD del SAT antes del día 17, dejando acuse y bitácora listos para auditoría.
BENEFICIOS POR ÁREA
Valor tangible para cada área de tu empresa
PLDUnity elimina la fricción en tu operación comercial mientras le da certeza verificable a tu Oficial de Cumplimiento y a Dirección General.
Emisión digital sin frenar la colocación de tarjetas
Tus clientes corporativos o tarjetahabientes suben su documentación desde un enlace único durante el onboarding, sin cadenas de correos ni rechazos por documentos ilegibles.
De días consolidando Excel a minutos antes del día 17
No necesitas separar en sistemas distintos tus tarjetas de crédito/servicios y tus monederos o vales de despensa/gasolina: cada producto aplica su umbral exacto en UMA.
Blindaje ante multas de hasta 65,000 UMA ($7.6M MXN)
Escala el volumen transaccional de tu fintech o emisora conectando tu core por API con webhooks firmados y aislamiento total de datos en Google Cloud.
EL DIFERENCIADOR DE ESTA APP
El diferenciador de PLDUnity
Creada en México por BDUnity®, firma consultora especializada en prevención de lavado de dinero desde 2012.
Modelado para tu fracción exacta del Artículo 17
Soportamos nativamente los distintos sub-esquemas de la Fracción II (tarjetas de servicio/crédito, prepagadas y vales/monederos) dentro de una misma razón social sin cobrar cuentas duplicadas.
Software con consultores PLD detrás
Construida por BDUnity® (en activo desde 2012). Cada validación, anexo documental y paquete de auditoría refleja lo que realmente pide la autoridad en una visita de verificación.
La IA propone y acelera; tu Oficial confirma
La IA lee INE, pasaportes, constancias fiscales y columnas de tus archivos en segundos, pero ninguna coincidencia en listas, matriz de riesgo ni envío de aviso ocurre sin confirmación humana en bitácora.
Aislamiento en Google Cloud y huella SHA-256
Cada empresa opera aislada con doble factor TOTP, separación de funciones por rol, bitácora que solo escribe el servidor y huella SHA-256 en cada XML, acuse y exportación de 10 años.
COMPARATIVA OPERATIVA
Hojas de cálculo y procesos manuales vs. PLDUnity en tu giro
Por qué los sujetos obligados sustituyen carpetas dispersas y buscadores aislados por una plataforma diseñada específicamente para la LFPIORPI.
| Dimensión del cumplimiento | Hojas de cálculo y carpetas sueltas | Con PLDUnity® en tu giro |
|---|---|---|
| Acumulación semestral UMA y umbrales | Mezclar recargas de tarjetas prepagadas (umbral 645 UMA) con consumos de tarjetas de servicio (umbral 1,285 UMA) en una misma sábana de Excel. | Separación nativa por subproducto dentro de la misma empresa, aplicando automáticamente 645 UMA a prepago/vales y 805/1,285 UMA a crédito/servicios. |
| Expediente KYC y cotejo en listas | Recargas hormiga a lo largo del semestre que superan el umbral acumulado sin que el sistema transaccional dispare el requerimiento de expediente KYC. | Acumulación móvil de 6 meses por titular que alerta antes de alcanzar el umbral de identificación para solicitar el expediente a tiempo. |
| Generación del aviso XML mensual | Captura manual propensa a errores de esquema, RFC/CURP mal formados y rechazos de último minuto el día 17 en el portal del SAT. | Validación previa contra el XSD oficial de tu fracción, informe en ceros en un clic y acuse del SAT vinculado al periodo. |
| Evaluación Basada en Riesgo (EBR 2027) | Documento estático en Word sin recálculo mensual del grado de riesgo por cliente ni trazabilidad histórica. | Motor EBR de cuatro elementos con mitigantes topados que recalcula el grado de cada cliente el día 2 de cada mes. |
| Respuesta ante visita de verificación SAT / UIF | Semanas buscando PDFs, correos y acuses dispersos en computadoras de personal que ya no labora en la empresa. | Paquete de auditoría en un clic con bitácora inmutable del servidor, huella SHA-256 y rol de solo lectura con caducidad para tu auditor. |
ECOSISTEMA COMPLETO INCLUIDO
Los 8 módulos de la app trabajando juntos para Tarjetas
Tu suscripción incluye toda la suite de cumplimiento PLD conectada sobre el mismo expediente y las mismas operaciones.
Carga de Operaciones (Plantilla, IA y API)
Valida cada registro contra los catálogos del SAT sin duplicados y acumula por cliente.
Monitoreo de Umbrales en UMA
Vigilancia continua de umbrales de identificación, aviso y topes de efectivo Art. 32.
Expedientes de Clientes y KYC Remoto
Enlace o QR con lectura de documentos con IA (OCR), cotejo de rostro asistido por IA y prueba de vida.
Screening de Listas en 7 Fuentes
ONU, OFAC (SDN y consolidada), OFSI, FBI, SAT 69-B, No Localizados y PEP por cliente, por lotes y búsqueda manual.
Motor de Riesgo EBR (Reforma 2027)
Metodología de 4 elementos con mitigantes topados y grado por cliente recalculado el día 2.
Operaciones Inusuales y Reloj 24h
Detección de fraccionamiento y alertas críticas con expediente y reloj reglamentario de 24 horas.
Generador de Avisos XML (19 XSD)
XML validado contra el esquema oficial del SAT antes del día 17 e informe en ceros en un clic.
Evidencias SHA-256 (10 Años) y Capacitación
Bitácora inmutable, autoevaluación de 16 obligaciones, cursos con constancia y paquete de auditoría.
MARCO NORMATIVO Y OPERATIVO
Marco Normativo y Operativo de Tarjetas
Obligaciones esenciales de la LFPIORPI, criterios de identificación y reglas operativas aplicables a este giro.
Cumplimiento antilavado para emisores no bancarios, fintechs y valeras
La Fracción II del Artículo 17 abarca modelos de negocio muy distintos bajo un mismo paraguas regulatorio: desde emisores de tarjetas de servicios o de crédito no bancarias hasta comercializadores de tarjetas prepagadas, vales de despensa o combustible, cupones y monederos electrónicos. Cada subproducto tiene umbrales distintos en UMA (805 y 1,285 UMA para crédito/servicios; 645 UMA para prepago, vales y monederos) y su propio esquema técnico XSD ante el SAT.
En operaciones de alto volumen, el riesgo principal radica en las recargas o consumos acumulados durante el semestre que superan el umbral sin que el sistema transaccional haya recabado oportunamente el expediente KYC del titular o de la empresa contratante.
Una sola arquitectura conectada para todos tus productos de la Fracción II
PLDUnity te permite dar de alta cada línea de producto con su umbral correspondiente dentro de una misma cuenta. Conforme entran los consumos o recargas —por API o por archivo—, el motor calcula el acumulado de cada titular, envía alertas preventivas cuando un cliente se acerca al umbral de identificación y ejecuta el cotejo por lotes contra las 7 fuentes oficiales de listas (ONU, OFAC, OFSI, FBI, SAT 69-B, No Localizados y PEP) en listas nacionales e internacionales.
DUDAS FRECUENTES DE TU GIRO
Preguntas frecuentes
¿Las recargas sucesivas de una tarjeta prepagada o monedero se suman para el umbral?
Sí. Todas las cargas o recargas realizadas en el periodo se acumulan por titular o contratante; al alcanzar 645 UMA ($75,664.95 MXN con UMA 2026) nace la obligación de identificación y aviso.
¿Necesito contratar dos cuentas si emito tanto tarjetas de crédito como tarjetas prepagadas o vales?
No. Dentro de la misma empresa configuras cada subproducto de la Fracción II con su umbral respectivo (805/1,285 UMA y 645 UMA) y generas el XML correspondiente a cada esquema del SAT.
¿Cómo se identifica a un cliente corporativo que compra monederos o vales para sus empleados?
Se integra el expediente de la persona moral contratante (acta constitutiva, poderes, CSF y Beneficiario Controlador) mediante enlace digital KYC, acumulando el monto total de las dispersiones contratadas.
¿Puedo automatizar el envío de transacciones desde mi core o procesador de tarjetas?
Sí. Los planes Pro y Enterprise incluyen API REST con control de duplicados (idempotencia) y webhooks firmados con HMAC-SHA256 para operar sin cargas manuales.
¿Cuáles son los montos exactos en pesos (UMA 2026 de $117.31 MXN) para tarjetas de servicio, crédito y prepagadas?
En tarjetas de servicios o crédito no bancarias (Fracción II inc. a), la identificación aplica desde 805 UMA ($94,434.55 MXN) y el aviso mensual desde 1,285 UMA ($150,743.35 MXN) de gasto acumulado mensual. En tarjetas prepagadas, vales y monederos (inc. b y c), tanto la identificación como el aviso aplican desde 645 UMA ($75,664.95 MXN) por comercialización o recarga.
¿Cómo detecta el sistema operaciones inusuales como recargas fraccionadas o dispersión atípica en monederos?
El módulo de Operaciones Inusuales monitorea patrones de estructuración (múltiples recargas justo por debajo de 645 UMA), fondeo en efectivo desde distintas sucursales y discrepancias con el perfil EBR del tarjetahabiente o empresa dispersora, habilitando avisos de 24 horas cuando existen indicios de ilicitud.
¿Qué debemos presentar en los meses en que ningún tarjetahabiente rebasa las 1,285 o 645 UMA?
En esos meses debes presentar el Informe sin Operaciones (informe en ceros conforme al Artículo 25 de las Reglas de Carácter General) a más tardar el día 17 del mes siguiente. PLDUnity lo genera en un clic y archiva el acuse del SAT por 10 años.
PRUEBA GRATIS 30 DÍAS · SIN TARJETA
¿Listo para automatizar el cumplimiento PLD en Tarjetas?
Prueba la plataforma gratis durante 30 días con tus propias operaciones o agenda una sesión de 30 minutos con los especialistas de BDUnity®.